
Отсрочка платежа выглядит как простой коммерческий уступок: поставили товар сегодня, деньги получили через 30, 45 или 60 дней. На деле поставщик одновременно меняет цену сделки, объем оборотного капитала и собственный кредитный риск. Если считать только выручку и валовую маржу, отсрочка почти всегда кажется полезной. Если добавить стоимость денег, вероятность задержки и лимит на одного покупателя, часть таких сделок перестает быть выгодной.
Отсрочка не обязательно плоха. Она помогает покупателю собрать запас, продать товар или закрыть внутренний цикл согласования. Для поставщика это может быть способом получить крупный заказ или закрепиться у клиента. Но решение должно быть явным: какую сумму компания кредитует, на какой срок, за какую цену и что произойдет, если платеж задержится.
За что поставщик платит, когда дает отсрочку
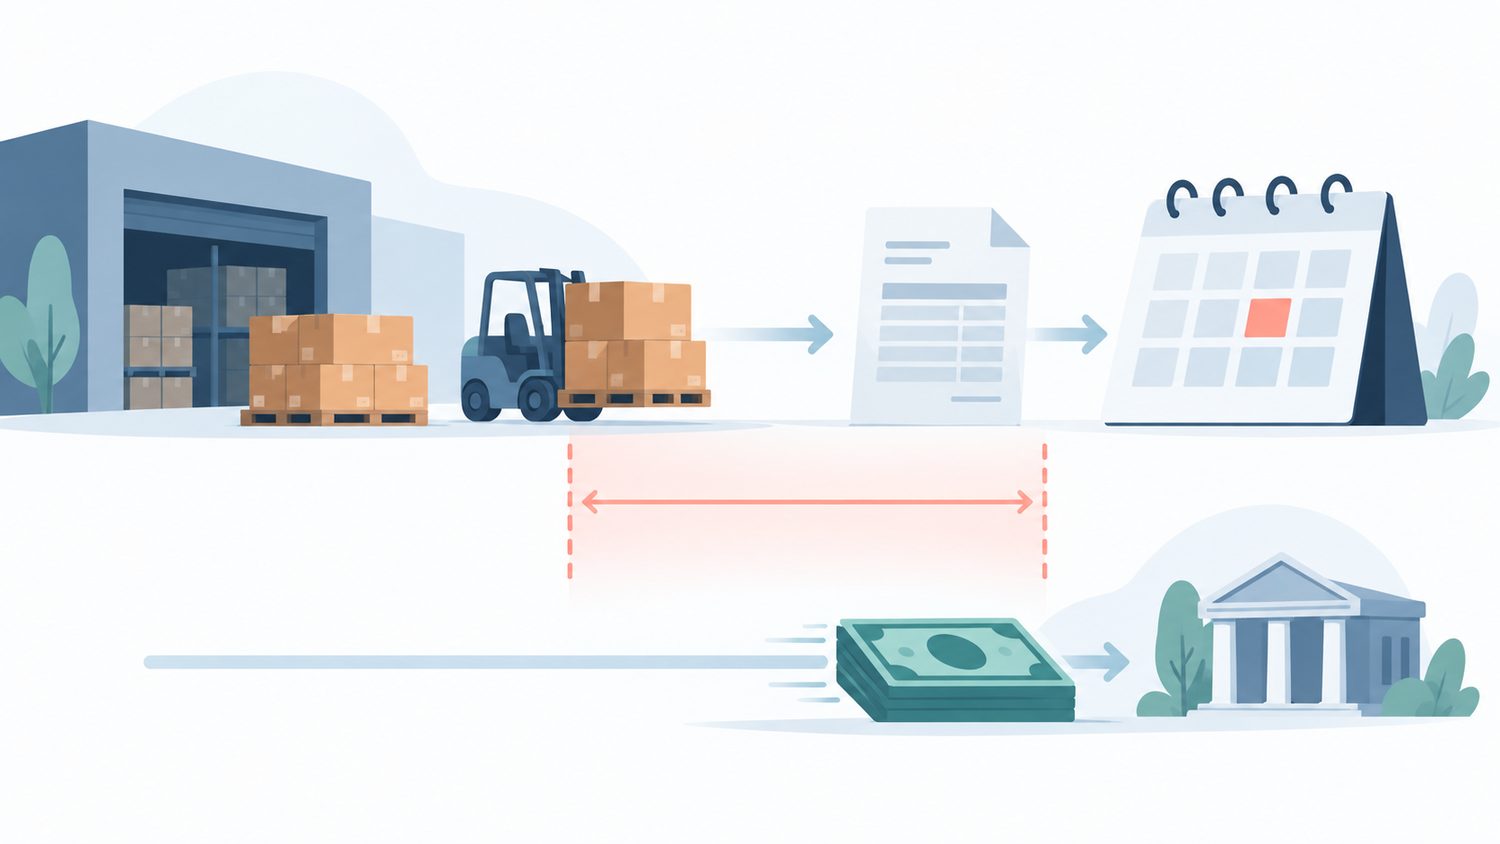
После отгрузки товар уже перестал быть запасом на складе, а деньги еще не появились на счете. В этот период поставщик финансирует покупателя из собственного капитала, кредита или следующего оборота. Поэтому одинаковая цена при предоплате и при отсрочке не является нейтральным условием. Во втором случае компания берет на себя как минимум три дополнительных нагрузки.
- Стоимость денег. Деньги, не полученные в срок, нельзя направить на закупку следующей партии, зарплату, логистику или погашение кредита.
- Риск задержки. Согласованный срок не гарантирует фактическую дату платежа. У покупателя может зависнуть приемка, внутреннее согласование, платежный календарь или спор по документам.
- Концентрация. Один крупный клиент способен занять большую часть доступной дебиторки. Даже дисциплинированный покупатель становится риском, если на нем держится слишком большой объем неоплаченных поставок.
Именно поэтому вопрос «дать ли 45 дней» лучше заменить на более предметный: сколько рублей будет находиться вне счета, сколько это стоит компании и какой объем просрочки она способна пережить без остановки собственных платежей. Для одной и той же отсрочки ответ будет разным у дистрибьютора с быстрым оборотом, производителя под заказ и поставщика, который сам закупает товар с предоплатой.
Поставщик получает деньги до отгрузки и может сразу финансировать закупку, производство или следующую поставку. Основной риск, исполнить обязательство вовремя и в согласованном качестве.
Поставщик сначала отгружает товар и добавляет к операционному риску кредитование покупателя. Маржа должна покрывать не только товар и доставку, но и стоимость этого решения.
Как заложить стоимость отсрочки в цену
Для первой оценки не нужна сложная финансовая модель. Достаточно выбрать внутреннюю годовую ставку денег. Это может быть ставка по кредитной линии, доходность, которую компания получает на свободном остатке, или более консервативный ориентир, согласованный с финансами. Затем стоимость отсрочки считается пропорционально сроку.
Стоимость отсрочки = сумма поставки × годовая стоимость денег × срок отсрочки / 365.
Партия стоит 2 000 000 ₽. Внутренняя стоимость денег, 20% годовых. Отсрочка, 45 дней. Стоимость финансирования: 2 000 000 × 20% × 45 / 365 = 49 315 ₽. Это нижняя оценка: она не включает риск просрочки, работу с дебиторкой и стоимость возможного спора.
Если поставщик дает 2% скидки за предоплату, ее тоже нужно сравнить с этим расчетом. В примере скидка составит 40 000 ₽. Она дешевле расчетной стоимости 45-дневной отсрочки, значит предоплата с такой скидкой может быть рациональной. Но это не универсальное правило. Иногда скидка не нужна: покупатель готов платить раньше ради дефицитного товара, гарантированного слота производства или лучшего сервиса.
В прайс не обязательно выносить отдельную строку «плата за отсрочку». Условия можно оформить как разные цены для разных схем оплаты, скидку за ранний платеж или отдельный коммерческий расчет для конкретного клиента. Важно, чтобы менеджер не обещал одинаковую цену всем покупателям, а затем пытался компенсировать отсрочку случайным увеличением объема или будущей маржей.
Как определить кредитный лимит покупателя
Лимит, это максимальная сумма неоплаченных поставок конкретному покупателю. Он нужен не для бюрократии, а чтобы новая отгрузка не принималась автоматически, пока старая дебиторка уже превышает безопасный уровень. Лимит должен учитывать не только размер клиента, но и способность самого поставщика выдержать задержку.
Практичный старт, взять меньшую из двух величин. Первая, объем, который покупатель реально способен оплачивать за период отсрочки исходя из подтвержденной потребности и истории расчетов. Вторая, сумма, которую поставщик готов заморозить у одного клиента без нарушения собственного платежного календаря. Для нового покупателя этот минимум обычно существенно ниже потенциального месячного оборота.
Лимит не должен быть вечным. После нескольких циклов без просрочек его можно пересмотреть. Но для этого нужна простая история: дата отгрузки, сумма, договорный срок, фактическая дата оплаты, причина отклонения. Если в CRM или учетной системе нет такого поля, команда быстро начинает опираться на память менеджера, а не на фактическую дисциплину покупателя.
Что делать с отсрочкой в первой сделке
Новому клиенту не обязательно сразу отказывать в отсрочке. Но полная отсрочка на крупную первую поставку редко бывает единственным вариантом. Сначала стоит проверить контрагента, полномочия подписанта, предмет поставки и логику приемки. Подробный порядок есть в статье как проверить нового поставщика перед первой B2B-сделкой; для покупателя принцип тот же: новая контрагентская связь требует меньшего начального риска.
Для первой поставки работают несколько конструкций. Часть суммы можно получить до запуска производства или резервирования товара. Остаток, после уведомления о готовности или после приемки. Можно ограничить тестовую партию, использовать короткий срок, попросить гарантию или согласовать оплату по частям. Выбор зависит от товара и переговорной силы сторон, но общая задача одна: сначала проверить платежный цикл на небольшой сумме.
- Новый покупатель и стандартный товар: небольшая тестовая партия, короткая отсрочка или частичная предоплата.
- Товар под заказ: предоплата на материалы и производство, остаток по готовности или после отгрузки.
- Крупный покупатель с формализованной закупкой: сначала проверить договорной маршрут, приемку и платежный календарь, затем дать лимит под конкретный объем.
- Повторный клиент с хорошей дисциплиной: пересматривать лимит по фактическому сроку оплаты, а не только по обещанному объему.
Какие условия зафиксировать в документах
Коммерческий кредит, то есть отсрочка или рассрочка в договорных отношениях, предусмотрен статьей 823 Гражданского кодекса РФ. Но сам по себе термин не заменяет условия сделки. В договоре, спецификации или заказе должны быть понятны дата, от которой отсчитывается срок оплаты, и событие, которое подтверждает отгрузку или приемку.
«Оплата в течение 30 дней» оставляет слишком много вопросов: от счета, от отгрузки, от подписания УПД, от приемки на складе покупателя или от закрытия претензий? Для логистики это разные даты. Если стороны используют электронный документооборот, стоит отдельно определить, какой документ и какой статус запускают отсчет. Это сокращает споры не хуже, чем жесткая формулировка о санкциях.
- Сумма и валюта обязательства.
- Точная дата или событие начала отсрочки.
- Срок оплаты и реквизиты для платежа.
- Порядок приемки товара и срок для мотивированных замечаний.
- Условие остановки новых отгрузок при превышении лимита или просрочке.
- Порядок уведомлений при споре, смене реквизитов и переносе срока.
Штрафы и проценты за просрочку могут быть частью договора, но они не должны быть единственным инструментом управления. Взыскание занимает время и не возвращает оборотный капитал в день, когда он нужен для следующей закупки. Гораздо полезнее заранее понимать, кто принимает решение о блокировке отгрузок и имеет ли менеджер право обещать исключение из этого правила.
Как контролировать дебиторку после отгрузки
Контроль начинается не в день просрочки. За несколько дней до срока полезно убедиться, что у покупателя приняты документы и нет технического вопроса, который будет использован как причина задержки. Это не означает ежедневные напоминания. Достаточно одного понятного процесса, в котором ответственный видит ближайшие платежи и заранее поднимает исключения.
Менеджер узнает о просрочке после жалобы финансовой службы. Новая отгрузка уже в пути, а спор о документах начинается, когда лимит давно превышен.
У каждой поставки есть договорный срок, дата фактической оплаты и статус. Новая отгрузка проходит проверку лимита, а спорные документы попадают в работу до наступления срока.
Для небольшой компании достаточно еженедельной таблицы с пятью полями: покупатель, открытая сумма, ближайшая дата оплаты, дни до или после срока, следующий шаг. Для более крупного бизнеса тот же принцип переносится в учетную систему. Важно, чтобы список был общим для продаж и финансов. Продажи видят коммерческий контекст, финансы, общую нагрузку на деньги. По отдельности обе функции обычно видят только половину картины.
Как принять решение по конкретной отсрочке
Перед согласованием менеджеру достаточно ответить на пять вопросов. Какова полная стоимость отсрочки в рублях. Помещается ли новая поставка в лимит покупателя. Что уже известно о его фактических оплатах. Какая часть обязательства подтверждена товаром и документами. Какое действие последует, если деньги не придут в срок. Если хотя бы один ответ отсутствует, решение лучше не маскировать под стандартное условие прайса.
Для нестандартной сделки полезно сделать короткую карточку согласования: сумма, срок, стоимость денег, текущая открытая дебиторка, новый остаток после отгрузки и предложенная защита. Такая карточка занимает несколько минут, но позволяет руководителю выбрать осознанно: дать лимит ради конкретной маржи, сократить партию или попросить другой график оплаты. Она также защищает менеджера от ситуации, когда коммерческий план требует отгрузки, а финансовый риск остается незафиксированным.
Типовые ошибки
- Давать срок всем одинаково. У покупателей разная история, размер заказа и роль в портфеле. Универсальные 60 дней часто появляются как привычка, а не как коммерческое решение.
- Считать лимит по выручке покупателя. Высокая выручка не говорит, сколько компания готова и способна заплатить именно вам и именно в этот срок.
- Увеличивать лимит до первой оплаты. Крупный заказ не подтверждает платежную дисциплину. Ее подтверждает завершенный цикл оплаты.
- Не учитывать сопутствующие расходы. Срок оплаты может быть 30 дней, но деньги дополнительно задерживаются из-за приемки, корректировок УПД и исправления реквизитов.
- Оставлять исключения без владельца. Если один менеджер обещает отгрузку сверх лимита, а другой отвечает за сбор денег, риск становится ничьим.
Отсрочка становится сильным коммерческим инструментом, когда компания понимает ее стоимость и может управлять исключениями. Тогда менеджер не выбирает между «жестко отказать» и «согласиться ради плана». У него появляется набор конструкций: цена, лимит, срок, частичная оплата, тестовая партия и правило остановки следующей отгрузки.
Частые вопросы
Какой срок отсрочки считать нормальным?
Единой нормы нет. Срок должен соответствовать циклу товара, стоимости денег поставщика, роли покупателя и фактической платежной дисциплине. Для нового клиента разумно начинать с меньшего срока или меньшего лимита и пересматривать условия после нескольких оплат.
Нужно ли давать скидку за предоплату?
Скидка имеет смысл, если ее стоимость ниже, чем финансирование отсрочки, или если ранний платеж особенно важен для оборота. Ее не стоит давать автоматически, если покупатель и так готов платить до отгрузки.
Что делать, если покупатель просит увеличить лимит?
Сначала проверить текущую открытую дебиторку, историю фактических оплат и нагрузку на собственный платежный календарь. Увеличение лимита можно привязать к частичной оплате, новой поставке после закрытия старой или дополнительному подтверждению со стороны покупателя.
Можно ли остановить отгрузки при просрочке?
Это условие лучше заранее зафиксировать в договоре и внутреннем процессе. Перед остановкой нужно проверить, нет ли документального спора или технической причины задержки, но решение не должно зависеть только от устного обещания покупателя.
Комментарии
[…] Отсрочка платежа в B2B. […]
[…] о влиянии сроков на деньги можно сверить со статьей об отсрочке платежа в B2B. ЭДО помогает ускорить закрытие, но только если […]